


麻布記帳-自動記帳收支理財與資產管理Moneybook
0.00.00 Avaliações
Especificações do app
- Versão
- 4.35.2
- Atualizado em
- Licença
- Free
- Downloads
- 100.000+
- Desenvolvedor
- Moneybook Co., Ltd.
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
 Análise de AppCompare
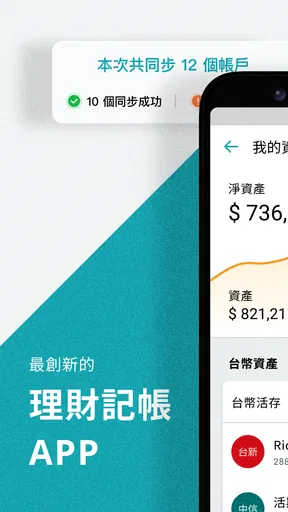
Eu costumo desconfiar de aplicativos financeiros que prometem organizar a vida inteira em poucos toques, porque a utilidade real aparece somente quando o registro vira hábito. Foi com esse olhar que testei o 麻布記帳-自動記帳收支理財與資產管理Moneybook, um aplicativo de finanças da Moneybook Co., Ltd. voltado para acompanhar receitas, despesas, cartões, investimentos e orçamento. A proposta é especialmente interessante para quem prefere uma visão centralizada em vez de alternar entre o aplicativo do banco, planilhas e anotações soltas.
Minha impressão geral é positiva, mas não universal. Ele faz mais sentido para quem quer reduzir o trabalho manual e acompanhar o dinheiro com frequência, sobretudo quando existem várias contas ou cartões para conciliar. Por outro lado, quem procura apenas um caderno digital minimalista, uma ferramenta de planejamento financeiro familiar muito detalhada ou uma solução claramente adaptada a outro mercado pode se sentir melhor servido por uma alternativa mais simples ou mais especializada.
Como decidir se o Moneybook combina com a sua rotina
Antes de instalar, eu avaliaria três pontos: quanto tempo você aceita gastar registrando movimentos, quantas fontes financeiras precisa acompanhar e se a sua prioridade é controlar o dia a dia ou analisar patrimônio e investimentos. O Moneybook tenta atender essas três necessidades no mesmo espaço. Isso é conveniente, mas também significa que a experiência pode parecer ampla demais para quem só quer anotar uma compra ocasional.
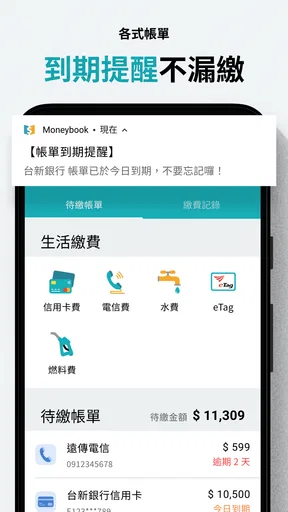
A promessa prática está na velocidade. O aplicativo foi pensado para contabilizar entradas e saídas rapidamente, sem transformar cada café ou pagamento em uma tarefa burocrática. Na minha experiência, esse tipo de agilidade é mais importante do que gráficos chamativos: se lançar uma despesa for cansativo, o usuário abandona o controle depois de alguns dias. Aqui, o foco está em manter o fluxo de registro curto e recorrente.
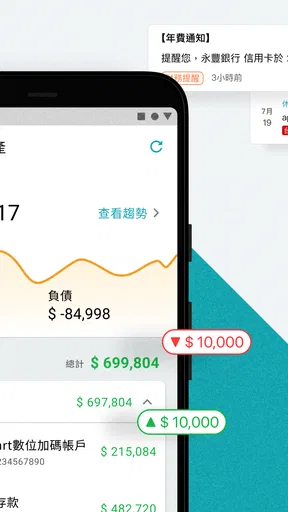
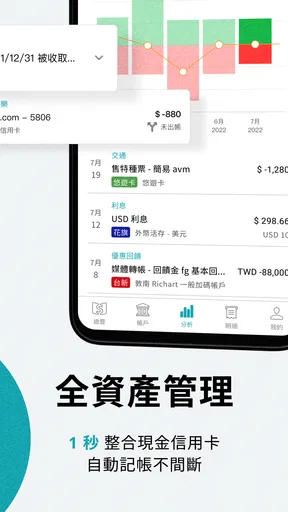
O segundo critério é a integração financeira. O Moneybook reúne acompanhamento de cartões de crédito bancários, ativos de investimento e orçamento, o que muda bastante o seu valor dependendo da sua situação. Para uma pessoa com uma única conta e poucas despesas, talvez seja mais do que o necessário. Para quem usa cartão para despesas fixas, mantém investimentos e precisa entender o total disponível, a centralização pode evitar uma série de conferências manuais.
Também vale observar o idioma e o contexto de uso. A interface e o nome do produto estão fortemente ligados ao mercado asiático, e isso pode influenciar a familiaridade de categorias, formatos e integrações. Eu não escolheria o aplicativo apenas pela ideia de automatização; confirmaria primeiro se os serviços financeiros que você usa aparecem de maneira prática no ambiente do aplicativo e se a organização oferecida combina com a sua forma de pensar o orçamento.
O que muda no uso diário
Imagine uma segunda-feira comum: você paga o transporte, almoça usando um cartão, recebe uma transferência e, à noite, compra algo para casa. Em vez de esperar o fim do mês, a proposta do Moneybook é permitir que esses movimentos entrem no controle rapidamente. O benefício não é apenas economizar alguns segundos por lançamento; é diminuir a distância entre a compra e a percepção do impacto dela no orçamento.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Eu recomendaria criar o hábito de revisar os registros em um momento fixo, mesmo que seja breve. A automatização ajuda a reunir informações, mas não elimina a necessidade de conferir classificações, valores ou lançamentos duplicados. Um registro rápido demais pode ser ótimo para manter consistência e, ao mesmo tempo, exigir uma revisão posterior para que os relatórios não fiquem distorcidos.
Um detalhe importante é separar o uso do aplicativo em duas camadas. A primeira serve para capturar o movimento assim que ele acontece. A segunda é uma revisão mais calma, na qual você verifica se a despesa pertence ao orçamento certo, se uma compra parcelada foi entendida como você esperava e se uma transferência entre contas não está sendo tratada como receita. Essa rotina reduz um problema comum em qualquer gerenciador: números corretos na aparência, mas mal classificados.
Onde ele se destaca em relação às opções habituais
O ponto mais forte é a combinação de velocidade com visão abrangente. Uma planilha pode oferecer muita liberdade, mas exige manutenção constante. O aplicativo do banco costuma mostrar bem uma conta específica, porém raramente oferece uma visão confortável de todas as áreas financeiras pessoais. Já um bloco de notas é rápido, mas não ajuda tanto a comparar orçamento, cartões e investimentos. O Moneybook tenta ocupar justamente o espaço entre esses modelos.
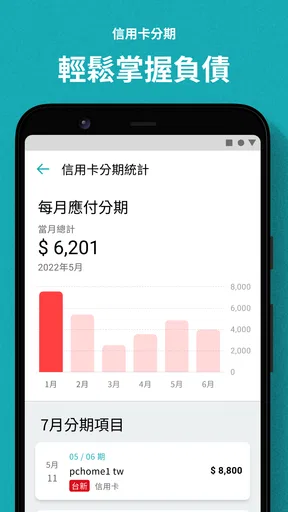
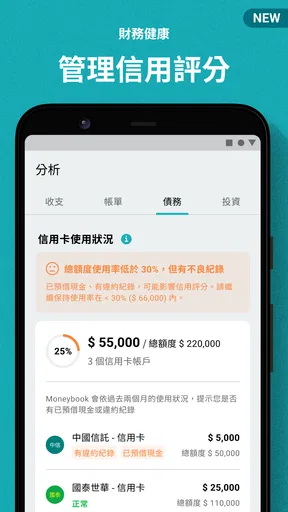
Para mim, a integração de cartões é mais útil quando o usuário não quer esperar a fatura fechar para entender o próprio comportamento. Acompanhar as despesas enquanto elas acontecem torna mais fácil perceber que um limite aparentemente folgado já está comprometido por compras recorrentes. Essa leitura antecipada pode ser mais valiosa do que olhar apenas para o saldo bancário.
A parte de ativos de investimento também amplia o uso além do controle de gastos. Mesmo que você não faça análises sofisticadas, enxergar despesas, dinheiro disponível e investimentos no mesmo ambiente ajuda a evitar uma decisão comum e perigosa: considerar patrimônio investido como se fosse dinheiro livre para consumo imediato. A separação visual entre essas áreas pode melhorar a qualidade das decisões.
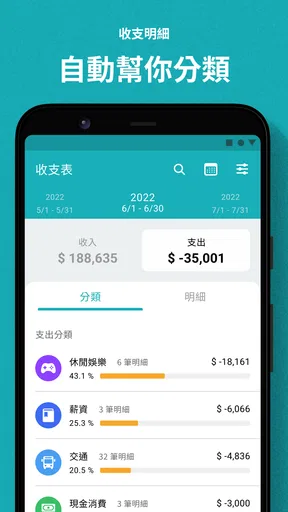
Outro ganho está no orçamento como instrumento de decisão, não apenas como relatório posterior. Eu usaria os limites para responder perguntas concretas: ainda posso assumir uma despesa esta semana? O cartão está concentrando gastos demais? O valor destinado a uma categoria está sendo consumido por pequenas compras? Esse tipo de consulta é mais útil do que abrir o aplicativo apenas no fim do mês para descobrir que o dinheiro desapareceu.
Limitações que eu levaria a sério
A centralização também cria dependência de uma configuração inicial bem feita. Quanto mais contas, cartões e ativos você tentar organizar, maior a chance de precisar ajustar categorias e interpretar corretamente os movimentos. O aplicativo pode acelerar o trabalho, mas não substitui o entendimento do seu próprio fluxo financeiro. Se você espera apertar um botão e receber um orçamento perfeito, provavelmente ficará frustrado.
Eu também teria cuidado com a diferença entre automatizar a coleta e automatizar a decisão. Um lançamento importado não sabe necessariamente por que você fez uma compra, se ela deve ser dividida com outra pessoa ou se pertence a uma despesa anual. Para quem mantém finanças compartilhadas, esse ponto é decisivo: o Moneybook pode organizar os registros, mas ainda será necessário estabelecer uma regra para reembolsos, compras conjuntas e transferências internas.
Há ainda uma possível curva de adaptação para quem nunca acompanhou investimentos junto com despesas. A tela pode apresentar mais áreas do que um simples rastreador de gastos, e isso exige disciplina para não confundir saldo, valor de ativo e orçamento disponível. Eu começaria com poucas categorias e apenas as contas realmente usadas. Depois de entender o comportamento do aplicativo, ampliaria o controle gradualmente.
A compatibilidade prática deve pesar mais do que a quantidade de recursos anunciados. Se a sua rotina financeira depende de instituições ou formatos que não se encaixam bem no aplicativo, a promessa de centralização perde força. Nesse caso, uma planilha alimentada manualmente ou uma solução local do seu banco pode ser menos elegante, mas mais confiável para o seu cenário.
Quando escolher outra categoria de ferramenta
Eu escolheria um aplicativo de orçamento extremamente simples se a sua necessidade fosse registrar apenas despesas diárias e acompanhar um limite mensal. Menos telas e menos configurações podem aumentar a consistência. O Moneybook é mais interessante quando a integração entre gastos, cartões, investimentos e orçamento realmente resolve uma dificuldade; fora disso, a amplitude pode virar distração.
Para análises financeiras avançadas, uma planilha continua tendo uma vantagem clara: liberdade para criar fórmulas, cenários e regras próprias. Ela exige mais trabalho e não oferece a mesma fluidez de um aplicativo dedicado, mas atende melhor quem quer modelar metas complexas, simular mudanças de renda ou acompanhar dados de uma maneira muito personalizada.
Quem vive quase exclusivamente dentro do ecossistema de um banco também pode preferir as ferramentas oficiais dessa instituição. Elas tendem a reduzir a quantidade de ambientes e podem ser suficientes para consultar saldo, fatura e movimentações. A desvantagem é que essa escolha normalmente não resolve tão bem a visão consolidada de várias instituições ou de investimentos externos.
Eu seria mais cauteloso ao recomendar o Moneybook para alguém que procura uma ferramenta de contabilidade empresarial. O foco aqui é a organização financeira pessoal, e uma pequena empresa pode precisar de emissão fiscal, conciliação profissional, controle de fornecedores e relatórios específicos. Misturar essas necessidades com um aplicativo pessoal pode criar mais trabalho, não menos.
Também não o colocaria como primeira opção para quem detesta revisar dados. Qualquer serviço que reúna cartões e investimentos precisa ser conferido de tempos em tempos. Se você prefere uma experiência totalmente passiva, talvez um painel mais limitado, mas com menos decisões, seja mais adequado. Em finanças, uma ferramenta simples que você abre toda semana costuma vencer uma ferramenta completa que você abandona.
O custo real de trocar de método
O preço de entrada é amigável: o aplicativo é gratuito, embora existam compras dentro do app entre 4,79 € e 26,99 € quando processadas pelo Google Play. Eu não avaliaria a escolha apenas pelo custo inicial. O verdadeiro investimento está no tempo de configurar contas, ajustar categorias, aprender o fluxo e corrigir registros antigos. Se você já tem uma planilha organizada, migrar pode não trazer benefício imediato.
Por isso, eu faria uma transição gradual. Primeiro, manteria o método atual como referência e usaria o Moneybook apenas para os movimentos novos. Após um ciclo de fatura, compararia os totais, verificaria se as categorias fazem sentido e observaria se a visão consolidada realmente ajuda a tomar decisões. Só depois abandonaria a planilha ou o aplicativo anterior. Esse processo evita que uma falha de configuração deixe você sem histórico confiável.
Outra dica é não tentar importar mentalmente toda a sua vida financeira no primeiro dia. Comece pelo cartão mais usado, pela conta principal e por um orçamento pequeno, como alimentação ou transporte. Esse teste mostra rapidamente se o registro automático, a categorização e a visualização combinam com a sua rotina. Também torna mais fácil identificar onde a ferramenta economiza esforço e onde ainda exige intervenção.
Eu manteria uma convenção pessoal para transferências. Quando dinheiro passa da conta corrente para uma conta de investimento, isso não deveria parecer uma nova receita. Quando um amigo devolve uma despesa, o lançamento também precisa ser interpretado de forma diferente de um salário. Definir essas regras desde o início é uma das formas mais eficazes de preservar relatórios úteis, e é um cuidado que a descrição resumida do aplicativo naturalmente não explica.
Para quem eu recomendaria
Eu recomendaria o Moneybook a quem sente que o problema não é falta de renda, mas falta de visibilidade. Se você usa mais de um cartão, acompanha investimentos e quer entender o orçamento sem montar uma planilha complexa, a proposta é coerente. A possibilidade de registrar receitas e despesas rapidamente pode ser especialmente valiosa para pessoas que abandonam métodos demorados.
Ele também pode funcionar bem para quem está tentando transformar o orçamento em um hábito semanal. Em vez de esperar uma grande revisão mensal, você pode usar registros rápidos durante o dia e fazer uma conferência curta depois. Essa combinação cria um retrato mais atual do dinheiro e ajuda a agir antes que uma categoria ultrapasse o limite planejado.
Eu recomendaria começar com expectativas realistas. O aplicativo não vai decidir quanto você deve gastar, nem resolver sozinho dívidas, renda irregular ou conflitos financeiros entre familiares. Ele oferece uma estrutura para observar e organizar. A qualidade do resultado depende das categorias escolhidas, da frequência de revisão e da honestidade com que você registra os movimentos.
Também consideraria a versão atual, 4.35.2, e o requisito de funcionamento a partir do Android 7.0 ao avaliar a instalação em um aparelho mais antigo. O aplicativo é classificado como PEGI 3, é gratuito para começar e já ultrapassou cem mil instalações, fatores que tornam o teste inicial acessível. Ainda assim, a decisão final deve considerar o seu sistema, o idioma e a compatibilidade das instituições que você utiliza.
Minha recomendação final
Depois de observar o fluxo completo, eu vejo o Moneybook como uma escolha forte para quem quer uma central financeira pessoal com foco em rapidez e consolidação. O melhor motivo para usá-lo é reduzir a fricção entre gastar e entender o impacto da compra. A presença de cartões, investimentos e orçamento no mesmo contexto dá ao aplicativo uma utilidade que um simples bloco de anotações não alcança.
Eu não o escolheria automaticamente para todos. Se você precisa apenas de um registro básico, uma solução mais enxuta pode ser mais agradável. Se precisa de contabilidade profissional ou de personalização profunda, uma ferramenta especializada provavelmente será melhor. E se as suas instituições não se encaixarem bem no fluxo de integração, a vantagem central do aplicativo diminui bastante.
Para quem está em dúvida, minha sugestão é testar sem tentar reorganizar toda a vida financeira de uma vez. Cadastre o essencial, registre uma semana normal, compare o resultado com o seu método atual e revise as classificações. Observe se a rapidez realmente faz você acompanhar mais, se o orçamento ajuda a decidir antes de gastar e se a parte de investimentos esclarece ou complica a leitura.
No meu caso, eu recomendaria o download para usuários que querem sair de controles espalhados e aceitam dedicar algum tempo à configuração inicial. A experiência fica mais convincente quando você usa o aplicativo como um painel de decisão, não apenas como um histórico de despesas. Para esse público, o Moneybook entrega uma combinação equilibrada de praticidade e alcance; para os demais, a melhor escolha pode ser justamente uma ferramenta menor, mais direta e ajustada a uma necessidade única.
Prós
- Sincroniza dados entre dispositivos para facilitar o acompanhamento financeiro.
- Permite categorizar transações e personalizar categorias conforme seus hábitos.
- Oferece visão consolidada de receitas
- despesas e patrimônio em um só lugar.
- Ajuda a identificar padrões de consumo por meio de gráficos e relatórios.
- Pode facilitar o planejamento de orçamentos e metas financeiras pessoais.
Contras
- A interface pode parecer complexa para quem nunca usou apps de controle financeiro.
- Alguns recursos podem exigir configuração manual ou ajustes frequentes.
- A precisão do reconhecimento automático depende dos dados e formatos importados.
- Pode haver limitações de idioma para usuários que não dominam chinês tradicional.
- A gestão de ativos pode não atender plenamente investidores com carteiras avançadas.
Perguntas frequentes sobre 麻布記帳-自動記帳收支理財與資產管理Moneybook
O que é o 麻布記帳 (Moneybook) e para que serve?
O 麻布記帳, também conhecido como Moneybook, é um aplicativo de controle financeiro pessoal voltado principalmente para usuários que preferem utilizar o chinês tradicional. Ele permite registrar receitas e despesas, acompanhar saldos, organizar transações por categorias e visualizar a evolução dos gastos. A proposta é reunir, em um só lugar, informações sobre orçamento, patrimônio e hábitos financeiros, facilitando uma visão mais clara da vida financeira.
O Moneybook registra automaticamente as despesas ou é necessário inserir tudo manualmente?
O aplicativo combina recursos de registro manual com funções de automação, dependendo das fontes financeiras e das permissões disponíveis no dispositivo ou na conta utilizada. Antes de confiar totalmente no preenchimento automático, é importante verificar se bancos, cartões e serviços locais são compatíveis. Mesmo com a automação ativada, recomenda-se conferir as transações importadas, corrigir categorias e adicionar pagamentos em dinheiro ou operações que não tenham sido reconhecidas.
O 麻布記帳 é seguro para armazenar informações financeiras?
Como o aplicativo trabalha com dados de receitas, despesas e patrimônio, a segurança deve ser analisada com atenção antes do uso. Verifique quais permissões são solicitadas, como os dados são sincronizados, se existe proteção por senha ou biometria e quais são as políticas de privacidade do serviço. Também é recomendável utilizar uma senha forte, manter o sistema atualizado e evitar inserir informações bancárias desnecessárias quando elas não forem exigidas.
Quais recursos de organização financeira estão disponíveis no Moneybook?
O 麻布記帳 oferece ferramentas para categorizar gastos, registrar receitas, acompanhar contas e analisar o patrimônio ao longo do tempo. Relatórios e gráficos podem ajudar a identificar despesas recorrentes, comparar períodos e entender para onde o dinheiro está indo. O usuário também pode ajustar categorias e métodos de pagamento para adaptar o controle à própria rotina, embora a quantidade exata de recursos possa variar conforme a versão e o sistema operacional.
O aplicativo é gratuito ou possui compras e limitações internas?
A disponibilidade de recursos gratuitos e pagos pode mudar conforme a plataforma, a região e as atualizações do Moneybook. Algumas funções básicas de registro e consulta podem estar liberadas sem custo, enquanto recursos avançados, sincronização, relatórios ou ausência de publicidade podem depender de assinatura ou compra dentro do aplicativo. Antes de baixar, confira a página oficial na Google Play ou App Store para verificar preços, período de teste e eventuais limitações.


